First Principles IAS · समसामयिकी
मासिक पत्रिका, June 2026 · अर्थव्यवस्था › मौद्रिक नीति और मुद्रास्फीति
प्रिंट की तिथि · firstprinciplesias.com/current-affairs
तेल संकट में मौद्रिक नीति: रिज़र्व बैंक ने दर क्यों नहीं बदली
मुख्य लेखप्रारंभिक और मुख्यJune 2026
चर्चा में क्यों
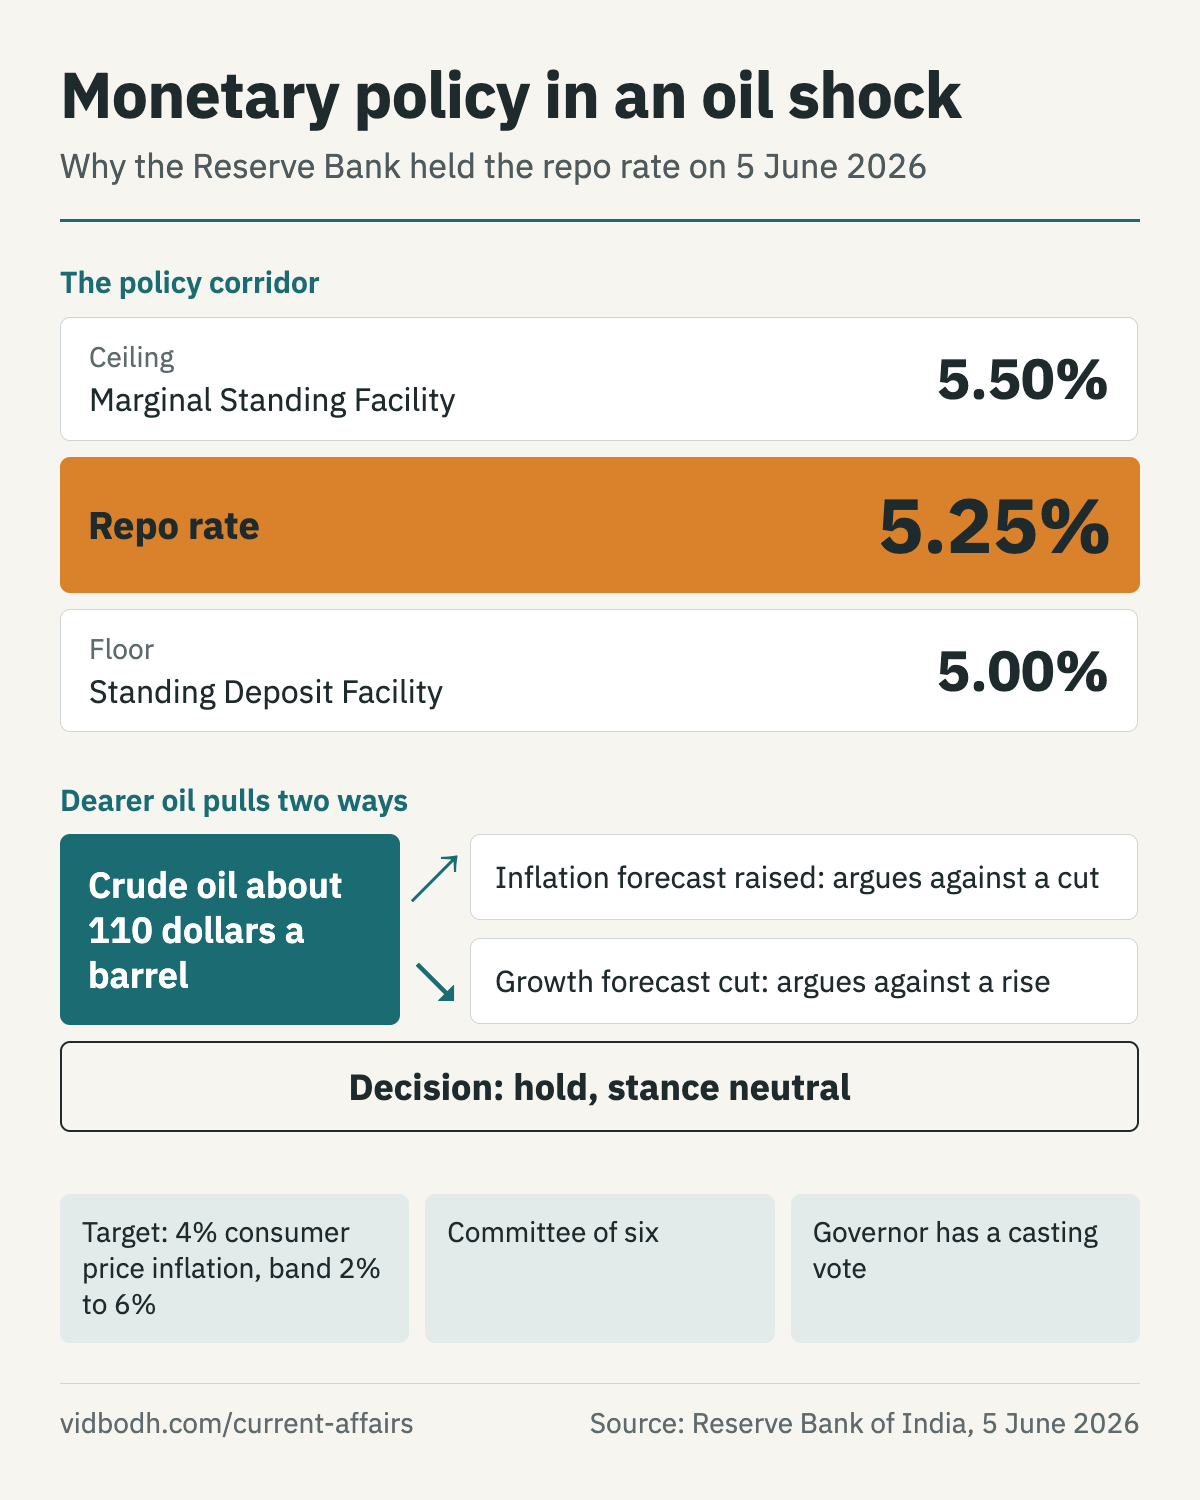
5 जून 2026 को मौद्रिक नीति समिति (Monetary Policy Committee) ने तटस्थ रुख के साथ रेपो दर 5.25 प्रतिशत पर बनाए रखी। पश्चिम एशिया के संघर्ष से कच्चे तेल की कीमत बढ़ने पर उसने 2026-27 के लिए वृद्धि का अनुमान घटाया और मुद्रास्फीति का अनुमान बढ़ाया।
पृष्ठभूमि
- 2016 से भारतीय रिज़र्व बैंक लचीले मुद्रास्फीति लक्ष्यीकरण (flexible inflation targeting) का पालन करता है: उपभोक्ता मूल्य मुद्रास्फीति 4 प्रतिशत, 2 से 6 प्रतिशत के दायरे में।
- छह सदस्यों की एक समिति रेपो दर (repo rate) तय करती है, वह दर जिस पर रिज़र्व बैंक बैंकों को रातभर के लिए उधार देता है।
- समिति ने 2025 में दर घटाते घटाते 5.25 प्रतिशत तक ला दी थी, और फिर उसे स्थिर रखा।
- 2026 के वसंत में पश्चिम एशिया के संघर्ष और होर्मुज़ जलडमरूमध्य में व्यवधान से भारतीय कच्चे तेल की टोकरी लगभग 110 डॉलर प्रति बैरल पहुँच गई।
आपूर्ति का झटका, माँग में उछाल नहीं
- मई में मुद्रास्फीति अब भी 4 प्रतिशत से नीचे थी। फिर भी समिति ने वर्ष का अनुमान बढ़ाकर 5.1 प्रतिशत किया, क्योंकि उसने कच्चे तेल के महँगे होने को मानकर चला।
- महँगे तेल से होने वाली मूल्य वृद्धि आपूर्ति का झटका (supply shock) है। ब्याज दर बढ़ाने से अधिक तेल पैदा नहीं होता; वह केवल माँग घटाता है।
- इसलिए केंद्रीय बैंक ऐसे झटके के पहले दौर को अनदेखा करता है (looks through the first round)।
- वह तब कार्रवाई करता है जब झटका मज़दूरी में और लोगों की मूल्य अपेक्षाओं में फैलने लगे। इन्हें दूसरे दौर के प्रभाव (second round effects) कहते हैं।
दर घटाई क्यों नहीं, और बढ़ाई क्यों नहीं
- वृद्धि धीमी हो रही थी: कमज़ोर मानसून की आशंका के साथ अनुमान घटकर 6.6 प्रतिशत रह गया। यह दर घटाने के पक्ष में था।
- रुपया गिर रहा था और विदेशी निवेशक पैसा निकाल रहे थे। दर घटाने से विदेश की दरों की तुलना में भारत का ब्याज लाभ घटता और पूँजी का बहिर्वाह बढ़ता।
- दर बढ़ाने से ऐसी मुद्रास्फीति से लड़ने में, जिसे मौद्रिक नीति ठीक नहीं कर सकती, धीमी होती अर्थव्यवस्था को चोट पहुँचती।
- इसलिए समिति ने दर स्थिर रखी, और रिज़र्व बैंक ने विदेशी पूँजी खींचने के लिए दूसरे उपाय अपनाए (रुपये की रक्षा वाला मुख्य लेख देखें)।
मुद्रास्फीति लक्ष्यीकरण की सीमाएँ
- खाद्य और ईंधन उपभोक्ता मूल्य टोकरी का बड़ा हिस्सा हैं, और दोनों आपूर्ति से चलते हैं।
- इससे एक पुराना प्रश्न फिर उठता है: लक्ष्य समग्र (headline) मुद्रास्फीति का हो या कोर (core) मुद्रास्फीति का, जिसमें खाद्य और ईंधन शामिल नहीं होते?
- ईंधन के झटके के विरुद्ध पहला बचाव अक्सर राजकोषीय होता है: ईंधन करों में कटौती सीधे कीमत पर असर डालती है।
आगे की राह
- जब तक तेल और मानसून की दिशा स्पष्ट न हो, रुख तटस्थ रखें।
- पहले दौर के विरुद्ध ईंधन कर और बफर स्टॉक का, और दूसरे दौर के विरुद्ध मौद्रिक नीति का उपयोग करें।
- स्पष्ट संवाद करें, क्योंकि अपेक्षाएँ इस पर टिकती हैं कि केंद्रीय बैंक से क्या करने की आशा की जाती है।
प्रारंभिक परीक्षा के तथ्य
- समिति में छह सदस्य होते हैं: तीन रिज़र्व बैंक से और तीन केंद्र द्वारा नियुक्त। RBI गवर्नर के पास निर्णायक मत (casting vote) होता है।
- लक्ष्य केंद्र, रिज़र्व बैंक के परामर्श से तय करता है, एक बार में पाँच वर्ष के लिए।
- कॉरिडोर: स्थायी जमा सुविधा 5.00, रेपो 5.25, सीमांत स्थायी सुविधा 5.50 प्रतिशत।
- बैंक दर (Bank Rate) सीमांत स्थायी सुविधा की दर के साथ चलती है।
- स्थायी जमा सुविधा 2022 में शुरू की गई।
स्रोत: The Hindu, 5 Jun 2026: RBI MPC holds repo rate at 5.25%, lowers growth forecast to 6.6% (opens in a new tab) · The Hindu, 6 Feb 2026: Top news of the day, 6 February 2026 (opens in a new tab) · News On AIR, 5 Jun 2026: RBI keeps repo rate unchanged at 5.25%, retains neutral stance (opens in a new tab) · The Indian Express, 20 Jun 2026 · The Hindu, 15 Jun 2026: Wholesale inflation jumps to 9.7% in May 2026 on surging fuel prices (opens in a new tab) · Press Information Bureau, 12 Jun 2026: Consumer Price Index, May 2026 (opens in a new tab)
पहले की कवरेज: तेल संकट में मौद्रिक नीति · मासिक पत्रिका, June 2026
यह पृष्ठ अंग्रेज़ी पृष्ठ का मशीनी अनुवाद है। संदेह होने पर अंग्रेज़ी पाठ ही प्रामाणिक है। अनुवाद की त्रुटि बताएँ