First Principles IAS · समसामयिकी
मासिक पत्रिका, July 2026 · सामाजिक मुद्दे › नकद हस्तांतरण और कल्याण
प्रिंट की तिथि · firstprinciplesias.com/current-affairs
महिलाओं को नकद अंतरण: EAC-PM के साक्ष्य
मुख्य लेखप्रारंभिक और मुख्य6 Jul 2026
चर्चा में क्यों
- 6 जुलाई 2026 को Economic Advisory Council to the Prime Minister ने एक कार्य पत्र, Unconditional Women Cash Transfer Programmes in India: Evidence from Maharashtra and Odisha, प्रकाशित किया, जो राज्यों की उन नई योजनाओं का पहला अध्ययन है जो महिलाओं को बिना किसी शर्त के हर महीने एक निश्चित राशि देती हैं।
- एक लाख से अधिक महिलाओं के बैंक खातों का उपयोग करके इसने पाया कि यह धन अधिकतर बचाया जाता है, खर्च में मामूली वृद्धि होती है, और जब महिला की अपनी आय हो जाती है तो परिवार के पुरुष कम खर्च करते हैं।
- यह राज्यों से कहता है कि योजनाएँ जारी रखें, लाभार्थियों का चयन कड़ा करें, और राशियों की मुद्रास्फीति (inflation) के सापेक्ष समीक्षा करें।
- पंद्रह से अधिक राज्य अब लगभग ₹1.7 लाख करोड़ प्रति वर्ष की लागत से ऐसी योजनाएँ चला रहे हैं, इसलिए यह पत्र उस जीवंत बहस के बीच आया है कि नकद राशि सशक्त बनाती है या केवल वोट खरीदती है।
- ₹1,500 प्रति माहमहाराष्ट्र की Mukhyamantri Majhi Ladki Bahin Yojana, 21 से 65 वर्ष की उन महिलाओं के लिए जिनकी पारिवारिक आय ₹2.5 लाख प्रति वर्ष तक है
- ₹10,000 प्रति वर्ष, दो किस्तों मेंओडिशा की Subhadra Yojana, 21 से 60 वर्ष से कम आयु की महिलाओं के लिए; मार्च 2026 तक लगभग 1.02 करोड़ लाभार्थी
- 84 प्रतिशत और 45 प्रतिशतमहाराष्ट्र और ओडिशा में लाभार्थियों के महीने के अंत के बैंक शेष में वृद्धि, दोनों में लगभग ₹6,900
- 46 प्रतिशत और 28 प्रतिशतउनके मासिक खर्च में वृद्धि
- 49 प्रतिशतमहाराष्ट्र में लाभार्थियों के संबंधियों के खर्च में गिरावट
- लगभग ₹1.7 लाख करोड़ प्रति वर्षपंद्रह से अधिक राज्य ऐसी योजनाओं पर जितना खर्च करते हैं, जो लगभग 12 करोड़ महिलाओं तक पहुँचती हैं
पृष्ठभूमि
- महिलाओं को सीधे नकद देना नया नहीं है: Pradhan Mantri Matru Vandana Yojana 2017 से माताओं को भुगतान करती रही है, और 2014 से खोले गए Jan Dhan खातों ने महिला के अपने खाते को सामान्य नियम बना दिया।
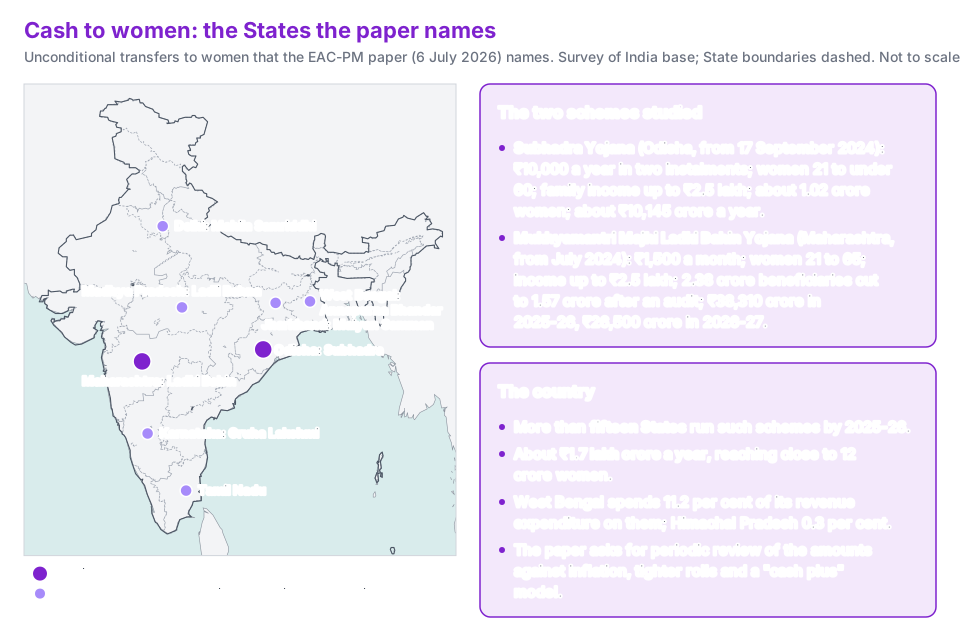
- 2023 से जो नया है वह आय रेखा से नीचे की हर वयस्क महिला को बिना शर्त मासिक अंतरण है, जिसकी शुरुआत कर्नाटक की Gruha Lakshmi और मध्य प्रदेश की Ladli Behna से हुई और जिसकी नकल पूरे देश में हुई, प्रायः किसी राज्य चुनाव से ठीक पहले। महाराष्ट्र ने जून 2024 में, अपने विधान सभा चुनाव से कुछ महीने पहले, Ladki Bahin की घोषणा की; ओडिशा की Subhadra 2024 में वहाँ सरकार बदलने के बाद आई।
- 2025-26 तक ये योजनाएँ कई राज्यों के बजट में सबसे बड़ी एकल नई मद बन चुकी थीं: महाराष्ट्र ने ₹38,310 करोड़, पश्चिम बंगाल ने ₹36,000 करोड़ और कर्नाटक ने ₹28,608 करोड़ का बजट रखा; पश्चिम बंगाल अपने राजस्व व्यय (revenue expenditure) का 11.2 प्रतिशत इन पर खर्च करता है।
पत्र ने इसे कैसे मापा
- लेखकों ने सर्वेक्षण के बजाय खाता स्तर के मासिक बैंक आँकड़ों का उपयोग किया: महाराष्ट्र में 36 महीनों के दौरान 30,861 लाभार्थी और ओडिशा में अगस्त 2024 से 75,750, प्रत्येक की तुलना आय रेखा से ठीक ऊपर की उन महिलाओं से की गई जो पात्र नहीं थीं।
- दो परिणाम थे: महीने के अंत का शेष, जो बचत का माप है, और कुल मासिक निकासी, जो खर्च का प्रतिनिधि संकेतक (proxy) है; लेन देन के कोड से पता चला कि धन से क्या खरीदा गया।
- पद्धति डिफरेंस इन डिफरेंसेज़ (difference in differences) है: योजना शुरू होने के बाद लाभार्थियों के खातों में हुआ बदलाव, घटा उन्हीं महीनों में तुलना समूह के खातों में हुआ बदलाव।
इसने क्या पाया
- पहले बचत: महाराष्ट्र में शेष लगभग ₹6,884 बढ़ा, ₹8,201 के आधार से, और ओडिशा में लगभग ₹6,887, ₹15,146 के आधार से। प्रभाव सबसे कम शिक्षित महिलाओं में सबसे अधिक था।
- फिर खर्च: मासिक खर्च महाराष्ट्र में ₹1,349 और ओडिशा में लगभग ₹1,920 बढ़ा। महाराष्ट्र में अंतरण के प्रत्येक रुपये में से लगभग 90 पैसे समय के साथ खर्च हुए, शेष बचाया गया।
- इससे क्या खरीदा गया: महाराष्ट्र में ATM खर्च में शिक्षा का हिस्सा 18 से बढ़कर 24 प्रतिशत हो गया; UPI (एकीकृत भुगतान इंटरफ़ेस) भुगतानों में चिकित्सा खर्च का हिस्सा 8 से बढ़कर 10 प्रतिशत हो गया।
- परिवार के भीतर: महाराष्ट्र में लाभार्थियों के संबंधियों के शेष में 23 प्रतिशत वृद्धि हुई जबकि उनका खर्च 49 प्रतिशत घटा, और ओडिशा में महिला के शेष में 10 प्रतिशत वृद्धि के साथ उसके संबंधियों के खर्च में 1.9 प्रतिशत गिरावट हुई। लेखक इसका अर्थ यह लगाते हैं कि परिवार सामान्य खर्च महिला के धन पर डाल रहा है, और शेष पर नियंत्रण महिला का बना हुआ है।
- इसने क्या नहीं मापा: महिलाओं ने अधिक काम किया या कम, और खर्च का निर्णय किसने लिया; स्वायत्तता का अनुमान खातों से लगाया गया है, पूछा नहीं गया।
| What the paper found | Maharashtra (Ladki Bahin) | Odisha (Subhadra) |
|---|---|---|
| Beneficiaries studied | 30,861, over 36 months | 75,750, from August 2024 |
| Rise in month end bank balance | 84 per cent (about ₹6,884, from ₹8,201) | 45 per cent (about ₹6,887, from ₹15,146) |
| Rise in monthly spending | 46 per cent (₹1,349) | 28 per cent (about ₹1,920) |
| Relatives' spending | fell 49 per cent | a 10 per cent rise in her balance went with a 1.9 per cent fall |
| What it bought | education's share of ATM spending 18 to 24 per cent; medical's share of UPI payments 8 to 10 per cent | |
| Not measured | whether women worked more or less; who decided the spending |
यह क्या सिफारिश करता है
- दोनों योजनाएँ जारी रखें, और एक "कैश प्लस" (cash plus) मॉडल की ओर बढ़ें जो धन के साथ डिजिटल साक्षरता (digital literacy), कौशल और स्वयं सहायता समूह (self help group) से जुड़ाव जोड़े।
- पात्रता के हाइब्रिड सत्यापन (hybrid verification) के माध्यम से लक्ष्यीकरण कड़ा करें, पात्र लोगों को बाहर किए बिना; महाराष्ट्र के अपने ऑडिट ने लगभग 81 लाख नाम हटाए और 2026-27 के लिए उसका परिव्यय घटाकर ₹26,500 करोड़ कर दिया।
- मुद्रास्फीति के सापेक्ष पर्याप्तता के लिए राशियों की समय समय पर समीक्षा करें, और बेहतर लक्ष्यीकरण से हुई बचत को अधिक लाभ और सेवाओं में लगाएँ।
- अंतरण के एक हिस्से को बाल पोषण जैसे परिणामों से जोड़ें, जिससे योजनाएँ आंशिक रूप से सशर्त हो जाएँगी।
वह बहस जिसमें यह पत्र प्रवेश करता है
- पक्ष में: धन सीधे महिलाओं तक पहुँचता है, बचाया जाता है और शिक्षा तथा स्वास्थ्य पर खर्च होता है, और बिना आय वाली महिला को उसके अपने नाम पर एक शेष राशि देता है।
- विपक्ष में: चुनाव से पहले घोषित अंतरण एक खरीद है; इसकी लागत पूँजीगत व्यय (capital expenditure) को बाहर धकेलती है; जो महिला ₹1,500 पाती है जबकि उसका पति घर खर्च के ₹1,500 रोक लेता है, उसकी स्थिति बेहतर नहीं होती; और जो लाभ चुनावी कीमत चुकाए बिना वापस नहीं लिया जा सकता, वह कुछ भी हासिल करे, स्थायी बन जाता है।
- यह पत्र बचत और धन से खरीदी गई चीज़ों के मामले में पहले पक्ष की मदद करता है, और राजकोषीय गणित तथा परिवार द्वारा अपनी लागत खिसकाने के मामले में दूसरे पक्ष की।
विश्लेषण
- अब तक का सबसे अच्छा साक्ष्य, क्योंकि यह उत्तरों के बजाय खाते पढ़ता है। इसका मुख्य निष्कर्ष मामूली और विश्वसनीय है: महिलाएँ अधिकांश धन बचाती हैं और शेष सावधानी से खर्च करती हैं।
- सोचने योग्य परिणाम स्पिलओवर (spillover) है। यदि महिला का खर्च बढ़ने पर संबंधियों का खर्च आधा घट जाता है, तो परिवार ₹1,500 से अमीर नहीं हुआ; उसने स्कूल फीस और दवाओं का भुगतान करने का काम महिला के खाते पर डाल दिया है।
- सशक्तिकरण या बोझ का हस्तांतरण, यह इस पर निर्भर करता है कि निर्णय कौन लेता है, जो खाते नहीं बता सकते; पत्र स्वायत्तता का अनुमान लगाता है, उसे मापता नहीं।
- राजकोषीय बिंदु को तर्क से टालना कठिन है। ₹1.7 लाख करोड़ प्रति वर्ष उन राज्यों द्वारा दिया जाता है जिनके पास इसे चुकाने की सबसे कम गुंजाइश है, और राशियों की मुद्रास्फीति के सापेक्ष समीक्षा की पत्र की सलाह इसे और बढ़ाएगी।
- मुख्य परीक्षा के उत्तर के लिए: ये योजनाएँ राज्य कल्याण की एक स्थायी विशेषता बन चुकी हैं, साक्ष्य इन्हें जारी रखने का समर्थन करते हैं, और इनकी अभिकल्पना उस दिशा में बढ़नी चाहिए जिसकी ओर पत्र संकेत करता है: अधिक सटीक सूचियाँ, नकद के साथ सेवाएँ, और धन से क्या हासिल हुआ इसका सार्वजनिक लेखा, ताकि अगला चुनाव ही एकमात्र समीक्षा न रहे।
आगे की राह
- राज्यों में एक साझा पात्रता परीक्षण, जो 2027 की जनगणना से तैयार होने वाले Socio Economic and Caste Census के उत्तरवर्ती आँकड़ों पर आधारित हो, ताकि सूचियाँ एक बार साफ हों, हर चुनाव से पहले नहीं।
- कैश प्लस: हर लाभार्थी को एक स्वयं सहायता समूह, एक कौशल कार्यक्रम और एक क्रेच से जोड़ें, क्योंकि धन से जो समय मुक्त होता है वह वहीं लग सकता है।
- हर योजना का वार्षिक मूल्यांकन प्रकाशित करें, जैसा इस पत्र ने दो योजनाओं के लिए किया है, उन खाता आँकड़ों के साथ जो बैंकों के पास पहले से हैं।
- ऐसे राजकोषीय नियम जो इन योजनाओं को राजस्व घाटे के लक्ष्यों में गिनें, ताकि उनकी कीमत पूंजी खाते (capital account) के बजाय बजट में दिखाई दे।
जानने योग्य योजनाएँ
Subhadra Yojana (ओडिशा, 17 सितंबर 2024 से)
- ₹5,000 की दो किस्तों में ₹10,000 प्रति वर्ष, 21 से 60 वर्ष से कम आयु की उन महिलाओं को जिनकी पारिवारिक आय ₹2.5 लाख तक है या जो खाद्य सुरक्षा कानून के दायरे में आती हैं
- मार्च 2026 में लगभग 1.02 करोड़ महिलाओं को चौथी किस्त मिली
- वार्षिक परिव्यय लगभग ₹10,145 करोड़।
- ओडिशा ने कॉल सेंटर, बचत, बीमा और छात्रवृत्ति घटकों वाली एक Subhadra Plus परत की घोषणा की है।
Mukhyamantri Majhi Ladki Bahin Yojana (महाराष्ट्र, जुलाई 2024 से)
- 21 से 65 वर्ष की उन महिलाओं को ₹1,500 प्रति माह जिनकी पारिवारिक आय ₹2.5 लाख तक है
- 2025-26 में 2.38 करोड़ लाभार्थी, जो एक ऑडिट के बाद घटकर 1.57 करोड़ रह गए
- परिव्यय 2025-26 में ₹38,310 करोड़ और 2026-27 में ₹26,500 करोड़।
अन्य योजनाएँ
- दिल्ली की Mahila Samriddhi Yojana और झारखंड की Maiyan Samman Yojana ₹2,500 प्रति माह देती हैं, जिनमें दूसरी में ₹8 लाख की आय सीमा है
- पश्चिम बंगाल की Annapurna Bhandar ₹3,000 देती है और Lakshmir Bhandar का स्थान लेती है
- कर्नाटक की Gruha Lakshmi और मध्य प्रदेश की Ladli Behna वे दो योजनाएँ हैं जिन्होंने 2023 में यह लहर शुरू की।
Pradhan Mantri Matru Vandana Yojana (2017; 2022 से PMMVY 2.0)
- केंद्र का सशर्त अंतरण, पहले जीवित बच्चे के लिए ₹5,000 और दूसरी संतान बालिका होने पर ₹6,000, जो पंजीकरण और टीकाकरण पर दिया जाता है।
परीक्षा दृष्टि
- प्रारंभिक परीक्षा: जुलाई 2026 का EAC-PM कार्य पत्र और उसकी दो योजनाएँ; Subhadra ₹10,000 प्रति वर्ष, Ladki Bahin ₹1,500 प्रति माह, दोनों में ₹2.5 लाख की आय रेखा; पंद्रह से अधिक राज्य, लगभग ₹1.7 लाख करोड़, लगभग 12 करोड़ महिलाएँ; PMMVY की राशियाँ; सशर्त और बिना शर्त अंतरण के बीच अंतर।
- मुख्य परीक्षा: "महिलाओं को बिना शर्त नकद अंतरण इस दशक का सबसे बड़ा नया कल्याणकारी साधन है, जिसकी अभिकल्पना साक्ष्य से नहीं बल्कि चुनावों से हुई है।" EAC-PM के निष्कर्षों के आलोक में परीक्षण कीजिए कि क्या साक्ष्य अब इनका समर्थन करते हैं और इनकी पुनर्रचना कैसे की जानी चाहिए।
पहले पूछा गया: मुख्य परीक्षा 2022 GS2 · मुख्य परीक्षा 2024 GS1 · मुख्य परीक्षा 2023 GS2
प्रश्न देखें
- मुख्य परीक्षा 2022 GS2: Reforming the government delivery system through the Direct Benefit Transfer Scheme is a progressive step, but it has its limitations too. Comment.
- मुख्य परीक्षा 2024 GS1: Distinguish between gender equality, gender equity and women's empowerment. Why is it important to take gender concerns into account in programme design and implementation?
- मुख्य परीक्षा 2023 GS2: "Development and welfare schemes for the vulnerable, by its nature, are discriminatory in approach." Do you agree? Give reasons for your answer.
संबंधित लेख
- भारत में देखभाल अर्थव्यवस्था (सामाजिक मुद्दे, अगस्त): अंतरणों के पीछे के अवैतनिक घंटे।
- जनसंख्या नीति पर पुनर्विचार (सामाजिक मुद्दे, सितंबर): इस तिमाही का EAC-PM का दूसरा पत्र।
- भारत की घटती प्रजनन दर (सामाजिक मुद्दे, जून): वे महिलाएँ जिन तक ये योजनाएँ पहुँचती हैं।
स्रोत
- EAC-PM, 6 July 2026
- Outlook Money, 7 July 2026, “EAC-PM calls for periodic review of women centric cash transfer schemes”
- ThePrint, 10 July 2026, “Maharashtra, Odisha women cash schemes drive financial autonomy, alter household spending: EAC-PM paper”
स्थापित तथ्य (अधिनियमों की तिथियाँ, संवैधानिक प्रावधान, स्थायी परिभाषाएँ) मानक संदर्भ ग्रंथों से हैं।
यहाँ दर्ज: नकद हस्तांतरण और कल्याण · मासिक पत्रिका, July 2026
यह पृष्ठ अंग्रेज़ी पृष्ठ का मशीनी अनुवाद है। संदेह होने पर अंग्रेज़ी पाठ ही प्रामाणिक है। अनुवाद की त्रुटि बताएँ